
Tienes un golpe, sacas los papeles y ahí aparece la fecha que llevabas semanas evitando mirar: la ITV estaba caducada.
En ese momento suelen llegar dos consejos. El primero: “El seguro no te va a cubrir nada”. El segundo es todavía peor: “Espera, pasa la ITV y da el parte después”.
Ninguno sirve como regla general. El primero mezcla coberturas distintas. El segundo puede convertir una incidencia administrativa y aseguradora en un problema mucho más serio.
La respuesta rápida: tener la ITV caducada puede acarrear una sanción y complicar la cobertura de tus propios daños, según la póliza y la relación entre el defecto técnico y el accidente. Pero no significa automáticamente que la víctima quede sin indemnización. Comunica el siniestro con la fecha y las circunstancias reales. Pasar la ITV después no cambia cómo estaba el vehículo cuando ocurrió el golpe.
Vamos por partes, porque aquí la palabra “cubrir” puede referirse a cosas muy diferentes.
En este artículo encontrarás:
Lo primero: una multa y una cobertura no son lo mismo
La ITV periódica es obligatoria para que el vehículo pueda circular. Conducir con ella caducada constituye una infracción grave y la DGT informa de una sanción de 200 euros.
Eso resuelve la parte administrativa. Si circulabas sin la inspección en vigor, puedes ser sancionado aunque el accidente no tuviera nada que ver con el estado del vehículo.
Pero del salto “pueden multarme” a “el seguro no paga nada” hay un buen trecho.
En un accidente pueden aparecer, al menos, cuatro cuestiones separadas:
- La sanción por circular sin ITV en vigor.
- Los daños personales o materiales causados a terceros.
- Tus propios daños y las coberturas voluntarias de tu póliza.
- Una posible discusión posterior entre la aseguradora y las personas aseguradas.
Si metes las cuatro en el mismo saco, el resultado suele ser una respuesta tajante y equivocada.
¿Qué ocurre con los daños de la otra persona?
Aquí está el matiz que más se pierde en los vídeos cortos.
El seguro obligatorio de automóviles existe, ante todo, para proteger a las víctimas. La ley impide que la aseguradora oponga frente al perjudicado determinadas exclusiones contractuales. Entre ellas están las relacionadas con el incumplimiento de obligaciones técnicas sobre el estado de seguridad del vehículo.
Dicho en castellano de andar por casa: si causas un accidente, la persona perjudicada no debería quedarse sin la protección del seguro obligatorio solo porque tu ITV estuviera caducada.
Esto no significa que todo esté cubierto sin límite, ni que desaparezcan las demás discusiones del accidente. Habrá que determinar si existe responsabilidad, qué daños se han producido y hasta dónde llega el aseguramiento obligatorio. Tampoco borra la posible sanción de tráfico.
Lo que sí desmonta es la frase “con la ITV caducada el seguro jamás paga”. Frente a la víctima, esa frase es demasiado simple.
¿Y los daños de tu propio coche?
Aquí cambia la película.
Los daños propios, la asistencia, la defensa jurídica, la retirada del vehículo o determinadas garantías complementarias dependen del contrato que hayas firmado. Hay que leer las condiciones generales y particulares, comprobar qué riesgo está cubierto y revisar las exclusiones.
No basta con que la compañía diga por teléfono: “Como no tenía ITV, queda rechazado”. Tampoco basta con responder: “He pagado la prima, así que me lo cubren todo”.
Las preguntas útiles son estas:
- ¿Qué garantía estás reclamando exactamente?
- ¿La póliza contiene una exclusión aplicable a esa garantía?
- ¿Está redactada de forma clara?
- ¿Es una cláusula que delimita el riesgo o limita derechos?
- Si limita derechos, ¿cumple los requisitos de incorporación y aceptación?
- ¿El defecto que habría detectado la ITV tuvo alguna relación con el accidente?
La Ley de Contrato de Seguro exige que las garantías, exclusiones y limitaciones se describan de manera clara. Además, las cláusulas limitativas deben aparecer destacadas y ser aceptadas específicamente por escrito. En esta guía explicamos con más detalle cómo funcionan las cláusulas limitativas y lesivas en los contratos de seguro.
Por eso dos accidentes aparentemente iguales pueden acabar de forma distinta. Una póliza a terceros no cubre normalmente los daños propios aunque la ITV esté perfecta. Una póliza a todo riesgo sí puede contemplarlos, pero habrá que estudiar sus condiciones y los hechos.
La relación entre el defecto y el accidente importa
Imagina dos situaciones.
En la primera, te golpean por detrás mientras estás correctamente detenido en un semáforo. Tu ITV venció hace una semana y el coche estaba parado. La fecha caducada existe, pero no explica el impacto.
En la segunda, pierdes el control porque el sistema de frenado presentaba un defecto grave. La inspección estaba vencida desde hacía meses y una revisión técnica muestra que ese defecto influyó en el siniestro.
No son el mismo caso.
La ITV caducada no demuestra por sí sola que el vehículo estuviera averiado. Y un defecto mecánico tampoco se presume automáticamente porque falte una pegatina vigente. Sin embargo, si existe un fallo relevante y guarda relación con el accidente, la discusión probatoria y contractual será mucho más delicada.
Ahí entran los informes del taller, la peritación, el atestado, el historial de mantenimiento, los testigos y las fotografías. No una teoría improvisada después del golpe.
¿Puede la compañía pagar a la víctima y después reclamarte?
La llamada acción de repetición permite que, en ciertos supuestos previstos por la ley, la aseguradora indemnice primero al perjudicado y reclame después a quien corresponda.
Pero cuidado con otro mito: la normativa vigente no convierte la ITV caducada, por sí sola, en una causa automática y universal de repetición.
La ley recoge causas concretas, como determinadas conductas dolosas o la conducción bajo la influencia del alcohol o de drogas, además de otros supuestos legales. La relación entre aseguradora, tomador, propietario y conductor puede variar según los hechos y el contrato, pero no conviene afirmar que “si la ITV está vencida, luego te cobran seguro”.
Si recibes una reclamación de repetición, pide que la compañía indique por escrito:
- la cantidad reclamada;
- a quién se la reclama y por qué condición;
- el hecho concreto en el que se apoya;
- la norma o cláusula invocada;
- la relación que sostiene entre ese hecho y el accidente.
Con esa documentación ya se puede estudiar un caso. Sin ella solo hay una amenaza genérica.
No retrases el parte para pasar antes la ITV
Esta es la parte sencilla: no lo hagas.
La Ley de Contrato de Seguro establece, como regla general, que el siniestro debe comunicarse dentro de los siete días desde que se conoce, salvo que la póliza conceda un plazo más amplio. También obliga a facilitar información sobre sus circunstancias y consecuencias. La comunicación tardía no borra automáticamente cualquier derecho: la ley permite a la aseguradora reclamar los daños que le haya causado el retraso, salvo que ya conociera el siniestro por otro medio. Aun así, retrasarlo a propósito para cambiar la historia empeora la prueba y puede abrir problemas distintos.
Que la ITV esté caducada no hace desaparecer ese deber. Y pasar la inspección dos días después no convierte el vehículo en apto dos días antes.
Dar una fecha falsa, cambiar el lugar, inventar una causa o presentar como posterior un daño que ya existía puede provocar:
- el rechazo de una cobertura;
- la reclamación de cantidades pagadas indebidamente;
- la pérdida de confianza y la cancelación o no renovación conforme proceda;
- y, si existe engaño para obtener dinero, posibles consecuencias penales.
Además, las compañías contrastan información: llamadas de asistencia, partes de la otra persona, fotografías, metadatos, atestados, talleres y peritos. Una historia falsa suele necesitar otras cinco historias falsas para sostenerse. No es un plan; es una excavadora.
Qué hacer justo después del accidente
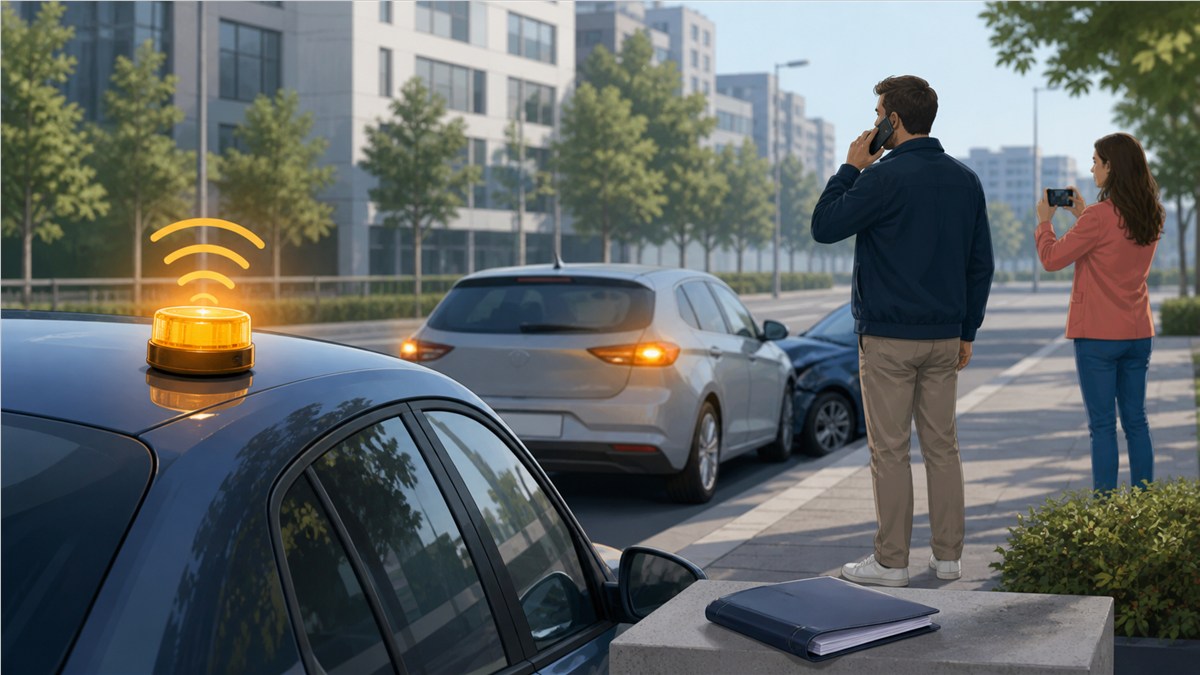
Si hay personas heridas, riesgo para la circulación o una situación urgente, llama al 112 y sigue las indicaciones de los servicios de emergencia. La prioridad nunca es la póliza ni la ITV.
Cuando la situación sea segura:
- Identifica a las personas y vehículos implicados. Anota matrículas, datos de contacto y aseguradoras.
- Haz fotografías generales y de detalle. Posición de los vehículos, daños, señales, calzada y cualquier circunstancia relevante.
- Busca testigos. Guarda su forma de contacto sin prepararles una versión.
- Rellena el parte con hechos comprobables. Si tienes dudas sobre una casilla, no inventes. Puedes consultar cómo hacer una declaración amistosa de accidente.
- Comunica el siniestro a la aseguradora. Da la fecha, hora y lugar reales y conserva el justificante.
- No sigas circulando con el vehículo si no puede hacerlo legalmente o con seguridad. Organiza su retirada o traslado por un medio autorizado.
- Guarda toda la documentación. Póliza, condiciones, ficha ITV, permiso, asistencia, presupuesto, facturas y comunicaciones.
Aquí tienes una guía más amplia sobre qué hacer tras un accidente de tráfico.
¿Y qué hago ahora con la ITV?
Pide cita cuanto antes, pero no confundas la cita con un permiso para circular. Tener hora reservada no hace que una ITV vencida vuelva a estar en vigor.
Si el coche no puede circular legalmente o no ofrece seguridad, utiliza una grúa o un medio de transporte autorizado. Si ha sufrido daños, pregunta a la estación qué documentación y condiciones exige para inspeccionarlo después de la reparación.
Y conserva el resultado. La inspección posterior puede acreditar el estado del vehículo en ese momento, pero no cambia la situación administrativa del día del accidente.
Si la aseguradora rechaza el siniestro
No discutas únicamente por teléfono. Pide una respuesta escrita y concreta.
Después revisa este pequeño expediente:
- póliza completa y recibo pagado;
- declaración del siniestro;
- comunicación de rechazo;
- atestado o parte amistoso;
- fotografías y vídeos;
- peritación e informes del taller;
- ficha técnica e historial de ITV;
- facturas de mantenimiento;
- correos, mensajes y números de incidencia.
La compañía debería explicar qué cobertura niega, en qué cláusula se apoya y qué hecho considera acreditado. Si mezcla la multa por ITV con cualquier otra garantía sin más explicación, hay motivo para pedir precisión.
Según el caso, podrás presentar una reclamación ante el servicio de atención al cliente o defensor del cliente de la entidad y valorar los cauces posteriores. Si existen lesiones o daños importantes, conviene revisar pronto los plazos y la prueba. También puedes consultar cómo reclamar una indemnización por un accidente de tráfico.
Errores que empeoran un caso que todavía tenía arreglo
Esperar a pasar la ITV para avisar
Retrasar la comunicación no corrige el estado del vehículo y puede abrir otra discusión sobre el plazo del parte.
Cambiar la fecha “solo un poquito”
La fecha no es un detalle decorativo. Puede afectar a la cobertura, a la prueba y a la versión de la otra persona.
Firmar un parte que no entiendes
Lee el croquis, las casillas y las observaciones. Si no estás de acuerdo, no aceptes una descripción falsa por terminar rápido.
Reparar o eliminar pruebas demasiado pronto
Primero documenta el estado y permite la peritación cuando proceda. Una pieza sustituida puede ser justo lo que explique el accidente.
Dar por buena una negativa verbal
“No cubre porque no había ITV” no es una motivación suficiente para todos los daños y garantías posibles. Pide que la decisión quede documentada.
Preguntas frecuentes
¿El seguro obligatorio paga al tercero si mi ITV estaba caducada?
La compañía no puede oponer frente al perjudicado una exclusión basada simplemente en el incumplimiento de obligaciones técnicas sobre el estado de seguridad del vehículo. Habrá que comprobar que existe responsabilidad y que los daños entran en el seguro obligatorio, pero la ITV vencida no deja por sí sola a la víctima sin protección.
¿Me cubrirán el arreglo de mi coche?
Depende de las garantías contratadas, la redacción de la póliza y los hechos. La ITV caducada no produce una respuesta idéntica en todas las pólizas ni para todas las coberturas.
¿Pueden multarme aunque el accidente no se deba al estado del coche?
Sí. La obligación de tener la ITV en vigor es independiente de la causa del accidente.
¿Tengo siete días exactos para dar el parte?
La regla legal general es un máximo de siete días desde que conoces el siniestro, salvo que la póliza establezca un plazo más amplio. Un retraso no equivale por sí solo a perder automáticamente la indemnización, pero puede generar una reclamación por los daños que cause y complicar la prueba. Comunícalo cuanto antes y guarda justificante.
¿Puedo corregir un dato si me equivoqué de buena fe?
Sí. Corrígelo cuanto antes, por escrito y explicando el error. Una rectificación transparente no es lo mismo que construir deliberadamente una versión falsa para cobrar.
¿Pasar la ITV después demuestra que el coche estaba bien el día del accidente?
Demuestra el resultado de una inspección posterior. Puede ser un dato útil, pero no cambia la fecha de caducidad ni prueba por sí solo el estado exacto del vehículo cuando ocurrió el siniestro.
En resumen
Un accidente con la ITV caducada tiene varias capas. Puede haber sanción por circular así. La protección del tercero no desaparece automáticamente. Tus daños dependerán de la póliza y de los hechos. Y una posible reclamación posterior de la compañía necesita una base concreta; no nace de forma automática de la fecha de la ITV.
Lo que nunca mejora el caso es retocar la realidad. Comunica el accidente a tiempo, conserva las pruebas y exige que cualquier rechazo se explique por escrito. Con documentos se puede discutir una cobertura. Con una fecha inventada, lo único seguro es que el problema crece.
Fuentes oficiales
- Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, especialmente sus artículos 6, 7 y 10.
- Ley 50/1980, de Contrato de Seguro, especialmente sus artículos 3, 16, 17 y 19.
- Real Decreto 920/2017, sobre inspección técnica de vehículos.
- DGT: tipos de infracciones y sanciones.
Contenido informativo general, revisado el 24 de agosto de 2026. La cobertura depende de la póliza, los hechos y la prueba de cada siniestro; este artículo no sustituye el estudio individual del caso.